
Kdo chce půjčit peníze státu či firmě, narazí na otázku, jak se rozhodnout: dluhopisový fond nebo dluhopis? Odpověď nezávisí jen na tom, která varianta slibuje vyšší výnos. Rozhoduje, kdo nese riziko, jak snadno se k penězům dostanete před splatností a kolik z výnosu pohltí poplatky. Článek ukazuje tři otázky, podle kterých si zájemce o investice do dluhopisů vybere postup, který sedí k jeho situaci.
Kdo nese riziko a co se stane s penězi
Když si koupíte jednotlivý dluhopis, půjčujete peníze jednomu dlužníkovi. Jak funguje dluhopis, vystihuje jediná věta: emitent slíbí pravidelné úroky a na konci vrátí jistinu. Ve fondu se naopak skládají prostředky mnoha investorů a správce je rozloží mezi desítky emitentů najednou. Riziko se tak rozdělí, ale zároveň přestanete o jednotlivých dlužnících sami rozhodovat.
Obě varianty mají společné to, že výnos podléhá dani. Obecný úvod k tomu, jak investování do dluhopisů funguje, najdete na samostatné stránce, takže zde stačí upozornit, že daňový dopad se vyplatí spočítat ještě před nákupem.
Kdo garantuje návratnost jistiny
U dluhopisu drženého do splatnosti dostanete nominální hodnotu zpět od emitenta, pokud ten dostojí svým závazkům. Právě tato předvídatelnost láká konzervativní střadatele. Podíl ve fondu je jiný, protože jeho hodnota kolísá spolu s tržními cenami dluhopisů v portfoliu. Fond žádnou splatnost nemá, a proto ani pevný termín, kdy se vám vrátí přesně to, co jste vložili.
Jak se liší možnost prodeje před splatností
Jednotlivý dluhopis lze před splatností prodat na sekundárním trhu, jenže cena závisí na poptávce a u méně obchodovaných emisí bývá prodej pomalý. Kupující se hledá obtížněji a prodávající občas musí slevit z ceny.
Podílové listy fondu se obvykle odkupují za aktuální hodnotu podílu, podle pravidel konkrétního fondu. Kdo počítá s tím, že peníze bude potřebovat dříve, měl by tuto vlastnost porovnat jako první. Právě likvidita bývá pro domácnosti s menší finanční rezervou důležitější než rozdíl v ročním výnosu.
Jak fond rozkládá riziko mezi desítky emitentů najednou
Hlavním argumentem pro fond je diverzifikace rizika. Pokud se v portfoliu objeví dlužník s potížemi, jeho podíl na celku bývá malý a ostatní emise ztrátu zčásti vyváží. Vlastník jediného dluhopisu takový polštář nemá. Při úpadku emitenta přijde o velkou část vložených peněz, ve fondu jde zpravidla o ztrátu jen jedné položky z mnoha.
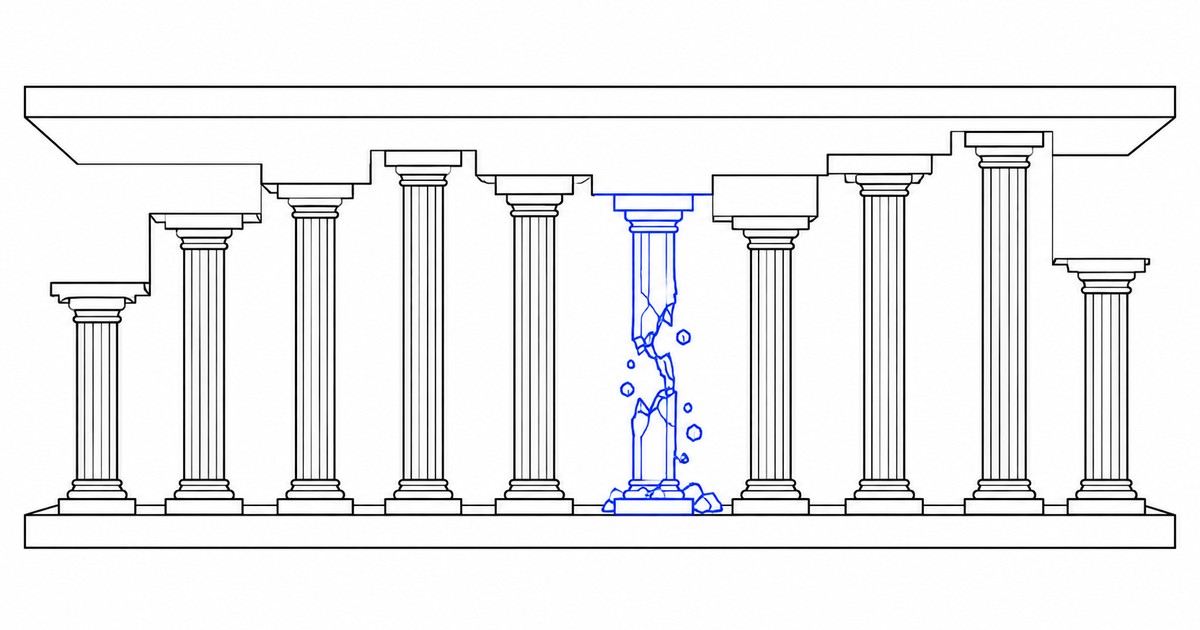
Rozložení ovšem nemění nic na tom, že celý trh reaguje na změnu úrokových sazeb. Když sazby rostou, ceny již vydaných dluhopisů zpravidla klesají, a to se promítne i do hodnoty podílu. Fond tedy riziko jednoho dlužníka zmírní, ale nezruší. Kdo se chce dozvědět, jak Česká národní banka chrání spotřebitele u investičních služeb, najde základní informace na stránce ochrany spotřebitele na finančním trhu.
Kde najít dluhopisové fondy srovnání poplatků a výkonnosti
Než se čtenář rozhodne pro konkrétní fond, potřebuje vedle sebe vidět tři věci: poplatky, složení portfolia a dosavadní výkonnost. Základní informace o fondech nabízí portál Nejlepší dluhopisy, který vysvětluje, jak dluhopisové fondy fungují, v čem se liší od přímých dluhopisů a jaké náklady a rizika s sebou nesou.
Při čtení takového přehledu se vyplatí sledovat, zda fond drží převážně státní, nebo firemní dluhopisy, jak dlouhé jsou jejich splatnosti a jak se výkonnost vyvíjela v různých letech. Minulé výnosy nejsou zárukou těch budoucích, ale ukazují, jak fond zvládal horší období.
Stejně tak stojí za pozornost, zda správce zveřejňuje strukturu portfolia pravidelně a srozumitelně, protože právě z ní poznáte skutečné riziko. Obdobná otázka, jak vypadají obligace vs dluhopis, se objevuje často, přičemž oba pojmy označují v praxi stejný nástroj.
Kolik to stojí a co zbyde z výnosu
Fond si za správu účtuje poplatky, které se průběžně odečítají z hodnoty podílu. Jednotlivý dluhopis žádné průběžné náklady nemá. Stát to dokládá u Dluhopisu Republiky: podle webu dluhopisy.gov.cz lze v září 2026 pořídit minimální balík v jmenovité hodnotě 1 000 Kč a elektronický nákup nezatěžuje žádný poplatek.
Poplatky jsou proto důležitou součástí hodnocení. Skutečný výnos investice se rovná hrubému výnosu sníženému o náklady a daň. U fondu proto porovnávejte čistou výkonnost po odečtení poplatků, nikoli reklamní údaj o hrubém zhodnocení. U dluhopisu naopak sledujte, zda jeho kupón skutečně pokrývá inflaci.
Fond vám na oplátku ušetří čas, protože nákup, správu i reinvestice řeší správce. Za tuto službu se platí, a čím vyšší poplatek, tím vyšší musí být výnos fondu, aby se investice vyplatila.
Tři otázky, podle kterých si vyberete
Volbu mezi oběma variantami usnadní tři otázky. První se ptá, kolik rizika jste ochotni unést a zda vám vyhovuje, že ho rozloží někdo jiný. Druhá zjišťuje, jak brzy budou peníze potřeba. Třetí se týká nákladů a času, který chcete správě věnovat. Kdo si na všechny tři odpoví, má jasno, zda je pro něj lepší dluhopisový fond nebo dluhopis.
Konzervativní střadatel s jasným termínem splatnosti obvykle sáhne po jednotlivém dluhopisu, kdežto ten, kdo chce rozložit riziko bez vlastní analýzy emitentů, dává přednost fondu. Obě cesty jsou legitimní a lze je také kombinovat.
Co je vám při volbě, zda dluhopisový fond nebo dluhopis, bližší: jistota známého výnosu, nebo klid rozloženého rizika?
